









AI股 | 戴爾CEO料明年晶片短缺潮升級,AI硬件股急彈邊隻可再吼?
近期人工智能(AI)相關消息多多,最新消息為戴爾(US.DELL)行政總裁米高.戴爾(Michael Dell)預料明年晶片短缺問題進一步惡化 ,硬件價格將持續上漲,刺激戴爾昨日於美股曾升逾4%,再創歷史新高,港股一眾AI硬件及AI基建概念股今日亦普遍造好,其中聯想(00992)及中際旭創(03308)分別飆逾8%及近半成,長飛光纖光纜(06869)亦曾升逾半成。它們近期受外圍消息左右,走勢都較波動,哪隻可再吼?
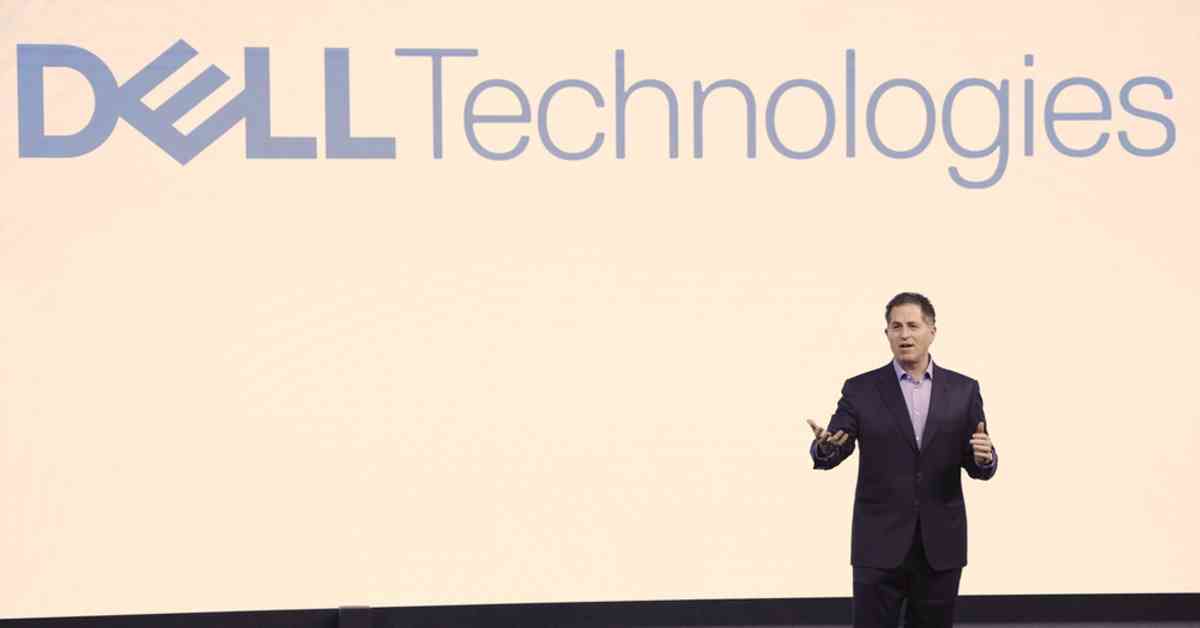
戴爾行政總裁米高.戴爾(AP圖片)
戴爾CEO料明年晶片短缺進一步惡化 硬件價格將持續上漲
戴爾行政總裁米高.戴爾近日向投資者表示,目前的晶片結構性短缺問題將在2027年進一步惡化。他表示,目前發展人工智能仍然是大勢所趨,大模型的迭代周期將遠遠少於興建一座新的晶片工廠所需的時間,算力設備和電腦的價格預計將持續上漲。而當市場逐步接受AI基礎建設相關成本上升的事實後,市場對AI基建板塊的掛住點將轉變為企業能否穩定供應產品。
他強調,比漲價更糟的是沒貨,一旦拿不到產品,客戶連業務都無法正常運轉,那才是真正的災難。而供應愈緊張,戴爾反而可能愈佔優勢。戴爾與半導體供應商保持牢固合作關係,擁有廣泛產品組合,可根據實際需求靈活調配供應。他還指,AI已不再只是傳統IT預算中的一個項目,而是提高競爭力和創新能力的工具,例如原來一項工作可能需要200人,現在用50人再加上1000萬美元AI投入就能完成,總成本只有原來一半,效果反而更好。
美三大AI巨頭籲放緩AI開發步伐 OpenAI今年不會進行IPO
值得留意,美國三大AI巨頭Anthropic、Open AI與SpaceX AI近日罕見聯手,集體呼籲放緩AI開發步伐。Anthropic行政總裁Dario Amodei呼籲放慢先進模型開發速度,擔憂AI安全風險,隨後OpenAI行政總裁Sam Altman和執掌xAI的馬斯克(Elon Musk)也表示贊同。市場人士預計,這可能在短期內打壓晶片股及AI供應鏈股票。
此外,Sam Altman表示,OpenAI不會在2026年進行首次公開募股。他表示,鑑於當前圍繞AI安全問題的諸多進展,現在並不是一個適合上市的時機,公司目前也沒有上市壓力。
里昂:Anthropic CEO言論或有商業及政治目的 首選聯想中際旭創
里昂發表報告指,Dario Amodei呼籲放慢前沿AI發展步伐,其言論可能出於潛在商業及政治目的,並不預期就此議題達成任何具約束力規則。Amodei的言論可能有多個目的。第一,提高對手成本:作為競爭者,若將工程資源轉向合規,便會在下一代模型上讓出時間。第二,向政府發出訊號:透過展示能力並自願接受審計,實驗室將自身定位為適合領導及控制AI的一方,因而值得支持。第三,管理預期:Anthropic的增長自年中起放緩,7月披露的運行率約650億美元,而以安全為主導的敘事為投資者提供放慢階段的理由。該行認為前沿模型發展是一場參與者難以退出的競賽,因為資本開支投資周期本質上屬長期。再者,由於難以監察實際進展,且所有參與者成為天然競爭對手,要將此共識轉化為具法律約束力規則並不容易,預期競爭將會持續。
該行相信有關倡議短期可能引發市場對AI資本開支的一些憂慮,尤其是在今年上半年股價上升後,以及缺乏新敘事的情況下。然而,該行仍對全球AI資本開支有信心。目前在全球AI供應鏈中,中國首選股為聯想及中際旭創(深:300308),目標價分別為48.7港元及1604元人民幣。聯想是全球AI伺服器原始設備製造商,受惠需求急升及Neo Cloud客戶利潤率改善。中際旭創應受惠光通信技術發展,例如近封裝光學(NPO)、共封裝光學(CPO)及2.4T光模組。

(Shutterstock圖片)
聯想:我們被市場低估了 料淨利潤率長期能達到戴爾水平
據內媒報道,聯想集團高級副總裁兼首席財務官鄭孝明表示,當前聯想估值明顯低於戴爾,但公司收入和淨利潤與戴爾之間的差距遠沒有達到估值差距的程度,「我們完全被市場低估了」。他表示公司目前看到的增長機會並非停留在預期層面,已有真實訂單落地,同時有大量客戶項目正在推進。此前他透露,聯想AI服務器潛在業務機會儲備由早期100多億美元、200多億美元進一步增長至500多億美元。
對於聯想首財季經調整淨利率首次達到4%,鄭孝明表示,集團利潤率提升比較快,考慮到行業競爭,未來仍將平衡增長與利潤;從長期而言,預計集團淨利潤率可達5%至8%,能達到戴爾的水平。
伍禮賢:AI爆發性增長未完 較看好聯想中際旭創可吼位吸

(伍禮賢)
光大證券國際證券策略師伍禮賢認為,AI發展未去到速度放緩甚或增長天花板已到的階段,雖然之前有部分行業股份出現較快速回落,但應是受累計升幅後高估值的情緒憂慮帶動,若從基本面及業績數據來看,預計此領域往後仍有機會持續增長,進而對股價帶來中長線支持。再者,若以最上游大型科技股在AI方面的資本開支的計劃及投入規模計,其開支對產業的推動應會繼續維持較高速增長,所以AI類別股份相信往後仍有表現機會。當然,純粹從行業基本情況來看,在不同周期會有其他因素,譬如近期大家憂慮加息,而加息本身就對科技股不利,只不過撇除短周期因素,純從行業發展本質及行業結構供需環境來看,AI爆發性增長應該未完,相關領域繼續存在不錯的機會。當然亦有聲音指AI發展會否對人類生存有威脅,但很難定下界線怎樣才算威脅,相信往後此類聲音會繼續存在,但從企業角度來看,始終其本質是盈利,不同企業或國家、地區都想在AI領域建立先天性優勢,如果有企業主動放棄爭取,往後就有機會被其他競爭對手淘汰,所以要某一兩家巨企主動放慢發展步伐不太可能,行業維持快速發展機會較大。
伍禮賢又認為,不同領域及公司所造的產品增長快慢受各自不同因素影響,其中聯想、長飛光纖及中際旭創整體上都看好,但各有些不同。譬如往後晶片價格有機會繼續高企,而聯想與戴爾業務架構頗相近,過去做PC及相關服務,市場給予估值不高,將其作為硬件或工業股來看,而近幾季股價急升,皆因其業績與原本所看到的框架完全不同,表現的不是賣出多少PC,而是其數據庫中心增長很快,每季訂單量增速令市場最為振奮,反映往後業績仍很有保障。中際旭創則為光通訊概念股,以光傳送、光通訊領域來看,無論一般或高速的傅輸速度,公司在全球都有領先地位,且與很多AI硬件股不同,它屬於較國際化企業,反映其產品認可性較廣闊,但有時受貿易政策或貿易環境影響較大。不過,以行業發展本質來看,現時光通訊產品在全球市場飽和度遠未見頂,甚至在眾多AI原材料、硬件或軟件領域中屬飽和度偏低,所以若AI繼續發展,光通訊領域增長空間頗大,中際旭創本身又是行業龍頭,以高速運算傳輸速度計,全球市佔近三成,前景不差,而因其市值較大且有A股,股價上市以來較穩定,往後表現應不太差。
至於長飛光纖,伍禮賢指,其上半年利潤有9倍幾增長,惟市場已有所預期,而去年以來其股價升幅較大,故今年6、7月股價回落較急,由300幾元跌至幾十元,若持貨集中度沒那麼高或看得沒那麼好,恐難再凝聚動力。總之,上述三隻股份基本面都不錯,都有機會延續向上走勢,但較看好聯想及中際旭創。聯想可於30至33元之間吸納,往後料可重上35元或以上;中際旭創上市至今個多月,股價大概於900至1300元運行,往後料有機會接近1300元,1100元附近不妨留意;長飛光纖現價則不算低,回至150元再買較好。
AI硬件及AI基建概念股今日普遍,聯想升8.33%收報33.8元,中際旭創升4.79%報1137元,長飛光纖光纜升2.19%報177元,劍橋科技(06166)升10.7%報121.1元,華虹(01347)升5.87%報111.9元,中芯(00981)升4.77%報63.65元,兆易創新(03986)升3.02%報450元,瀾起科技(06809)升5.46%報270.2元,壁仞科技(06082)升2.56%報32.88元,建滔集團(00148)升2.26%報56.5元,惟建滔積層板(01888)跌0.21%報47.5元。AI大模型概念股亦有反彈,MiniMax(00100)升1.45%報238元,智譜(02513)升5.88%報720元。
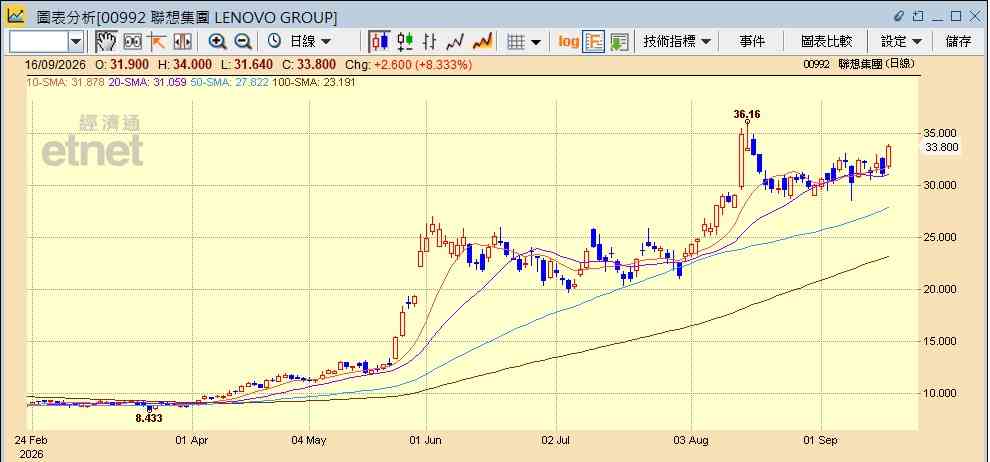
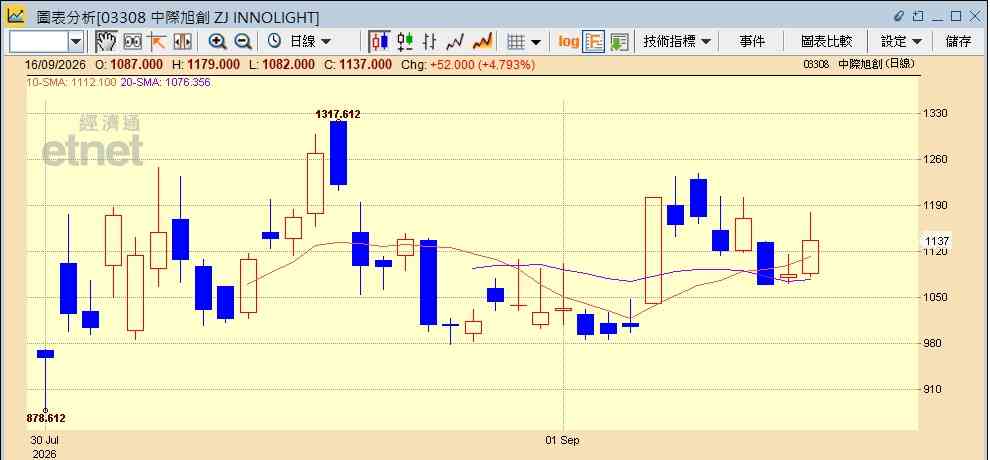
(經濟通HV2報價系統截圖)
撰文:經濟通市場組、採訪組、李崇偉 整理:李崇偉
重溫《開市Good Morning》熊麗萍分析,請按此
另外,光大證券國際環球市場及外匯策略師湯麗鴻,今午亦在【hot talk 1 點鐘】點評AI股及大市,立即重溫
其他AI股相關新聞:
《A股行情》滬綜指收高0.71%終止四連跌,半導體板塊領漲
《A股焦點》半導體板塊強勢,行業景氣持續,中微公司走高6%
《異動股》聯想升幅擴大至逾7%,戴爾CEO料明年晶片短缺潮將升級
《異動股》智譜結束11連跌彈4%,據傳OpenAI再展新融資估值或超Anthropic
《異動股》壁仞科技反彈半成終止四連跌,昨傳配股集資股價急轉挫
《異動股》聯想高開2%,合作新機Googlebook下月亮相「Opening Night」發表會