



24,293.86
-467.27
(-1.89%)
24,289
-402
(-1.63%)
低水5
8,095.85
-170.16
(-2.06%)
4,251.74
-109.39
(-2.51%)
439.00億
3,888.37
-48.15
(-1.223%)
4,439.14
-78.14
(-1.730%)
13,316.97
-319.10
(-2.340%)
--
--
(--)
84,618.5700
+208.3300
(0.247%)
歡迎回來

網頁已經閒置了一段時間,為確保不會錯過最新的內容。請重新載入頁面。立即重新載入

查看更多「香港好去處」精彩內容

26
九月
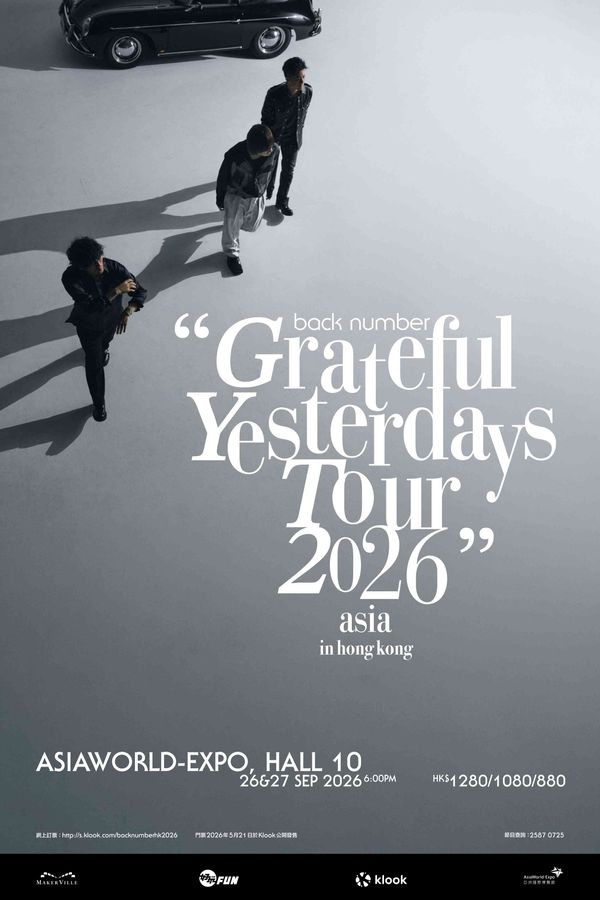
亞洲國際博覽館|日本人氣國民級樂團 back number 9月即將登陸亞博舉行 “Grateful Yesterdays Tour 2026” 香港演唱會 亞洲國際博覽館|日本人氣國民級樂團 back number 9月即將登陸亞博舉行 “Grateful Yesterdays Tour 2026” 香港演唱會
亞洲國際博覽館|日本人氣國民級樂團 back number 9月即將登陸亞博舉行 “Grateful...
推介度:
★★★★★
26/09/2026 - 27/09/2026
18
十一月
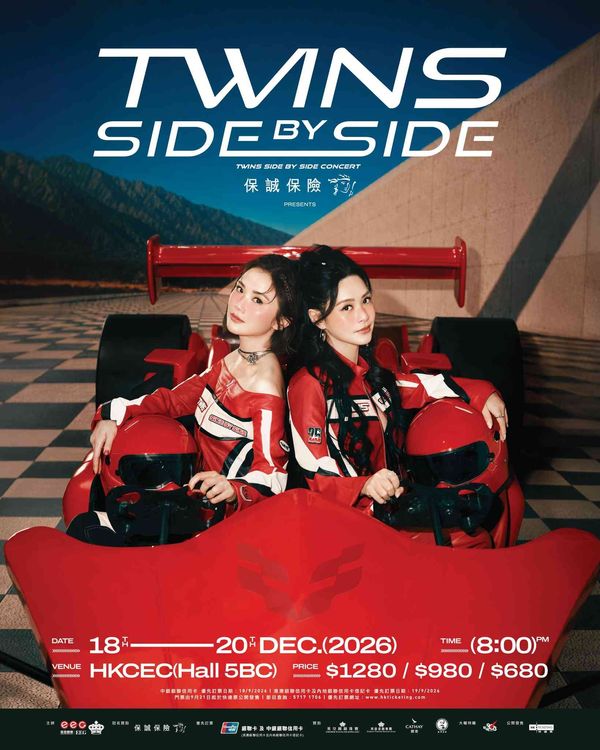
灣仔香港會議展覽中心|保誠保險呈獻 Twins Side By Side 演唱會 灣仔香港會議展覽中心|保誠保險呈獻 Twins Side By Side 演唱會
灣仔香港會議展覽中心|保誠保險呈獻 Twins Side By Side 演唱會
推介度:
★★★★★
18/11/2026 - 20/11/2026

Paramount Skydance Corporation
  • 10.180
  • +0.220
  • (+2.209%)
  • 最高
  • 10.295
  • 最低
  • 9.962
  • 成交股數
  • 1.53千萬
  • 成交金額
  • 1.22億
  • 前收市
  • 9.960
  • 開市
  • 9.980
  • 盤後
  • 10.190
  • 0.010
  • (+0.097%)
  • 最高
  • 10.230
  • 最低
  • 10.000
  • 成交股數
  • 29.48萬
  • 成交金額
  • 2.98百萬
  • 買入
  • 10.100
  • 賣出
  • 10.700
  • 市值
  • 111.75億
  • 貨幣
  • USD
  • 交易宗數
  • 42259
  • 每宗成交金額
  • 2,890
  • 波幅
  • 8.633%
  • 交易所
  • NASDAQ
  • 1個月高低
  • 52周高低
  • 市盈率/預期
  • 332.00/12.24
  • 周息率/預期
  • 2.01%/1.98%
  • 10日股價變動
  • -3.962%
  • 風險率
  • 2.804
  • 振幅率
  • 4.893%
  • 啤打系數
  • 1.687

報價延遲最少15分鐘。美東時間: 24/09/2026 19:59:45
紅色閃爍圓點標示當前所處的交易時段。

11/09/2026 00:05

美股動向|Netflix股價年內挫18%,分析師籲趁低吸納

  《經濟通通訊社11日專訊》串流媒體巨頭Netflix(US.NFLX)股價年內累跌逾18%,現價較2025年6月歷史高位折讓逾43%。儘管面臨用戶參與度下降及領導層變動等挑戰,多家機構仍維持看好評級,BMO更給予135美元目標價,較現價潛在升幅逾七成。


  該股今年走勢反覆,4月曾衝高至108美元後受季績拖累回落。2月下旬因退出競購華納兄弟探索(US.WBD)資產並獲派拉蒙天舞(US.PSKY)支付28億美元分手費,股價一度反彈。對沖基金Pershing Square第二季建倉消息,亦助其從年內低位回升。


  主要憂慮包括用戶觀看時數下降及改為年報收視數據。聯席CEO Greg Peters在次季業績會強調「不同內容價值各異」,指直播節目雖成本高但利於吸客。面對短視頻競爭,分析認為Netflix憑優質內容庫仍穩居串流平台龍頭地位。


  公司正運用人工智能提升推薦系統精準度,並優化廣告投放效果。雖創辦人Reed Hastings退任主席引發管治憂慮,但市場普遍認為2023年已完成的CEO交棒過渡順暢。


  過去半年雖有分析師下調目標價,但Wolfe上月將目標價從84美元調升至95美元,BMO維持「跑贏大市」評級及135美元目標價。Barchart調查顯示,49家機構中31家予「強力買入」評級,平均目標價95.52美元較現價潛在升幅24.4%。


  公司通過加價、拓展廣告業務及增加會員,預計可維持雙位數收入增長。隨內容成本增速低於收入增幅,邊際利潤有望持續擴張。現價對應預測市盈率21.78倍,市盈增長比率1.1倍,估值具吸引力。

海鮮優惠
最新
人氣
etnet TV
財經新聞
評論
專題透視
生活
DIVA
健康好人生
香港好去處